 Thêm SOHA trên Google
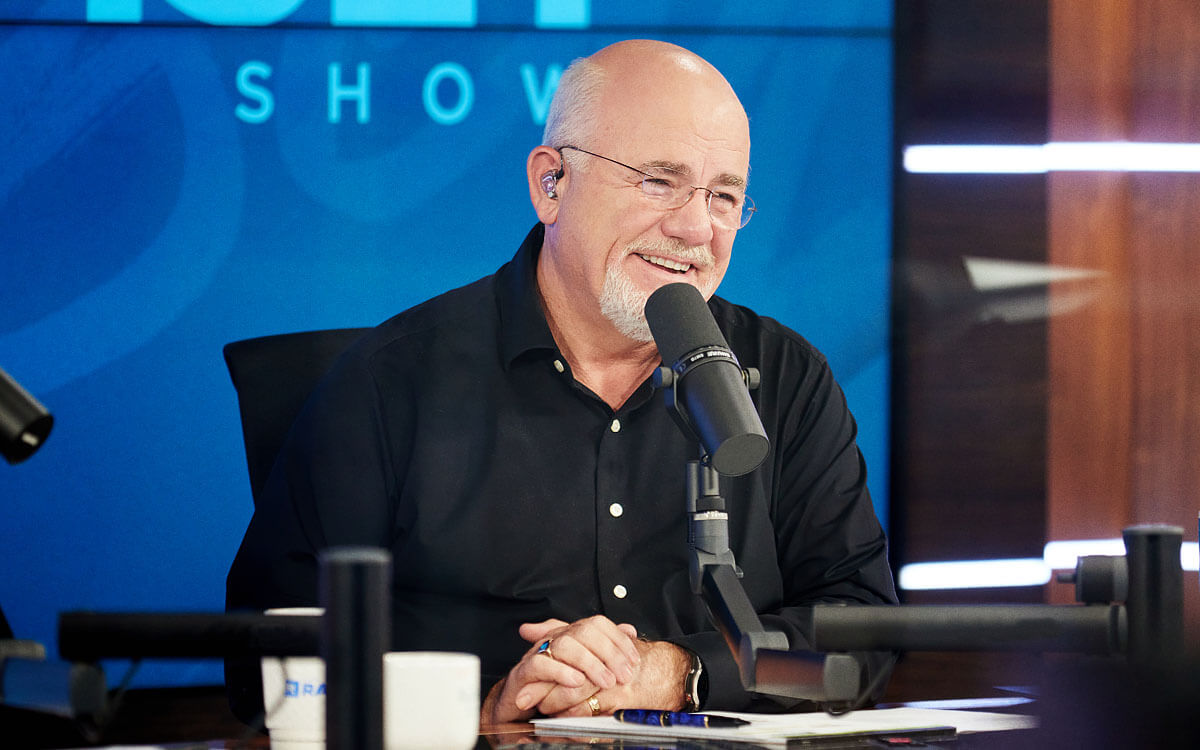
Gần đây, trong chương trình The Ramsey Show, một cặp vợ chồng 29 tuổi đến từ New Mexico (Mỹ) đã trải lòng về các khoản nợ của gia đình, và mong nhận được sự tư vấn của Chuyên gia tài chính Dave Ramsey.
Cụ thể, cặp vợ chồng cho biết tổng thu nhập trước thuế khoảng 160.000-170.000 USD/năm (tương đương 4,2-4,5 tỷ đồng), số tiền thực nhận mỗi tháng khoảng 8.000-10.000 USD (211-264 triệu đồng). Trong khi đó, họ đang gánh tổng cộng 135.000 USD (khoảng 3,5 tỷ đồng) nợ tiêu dùng.
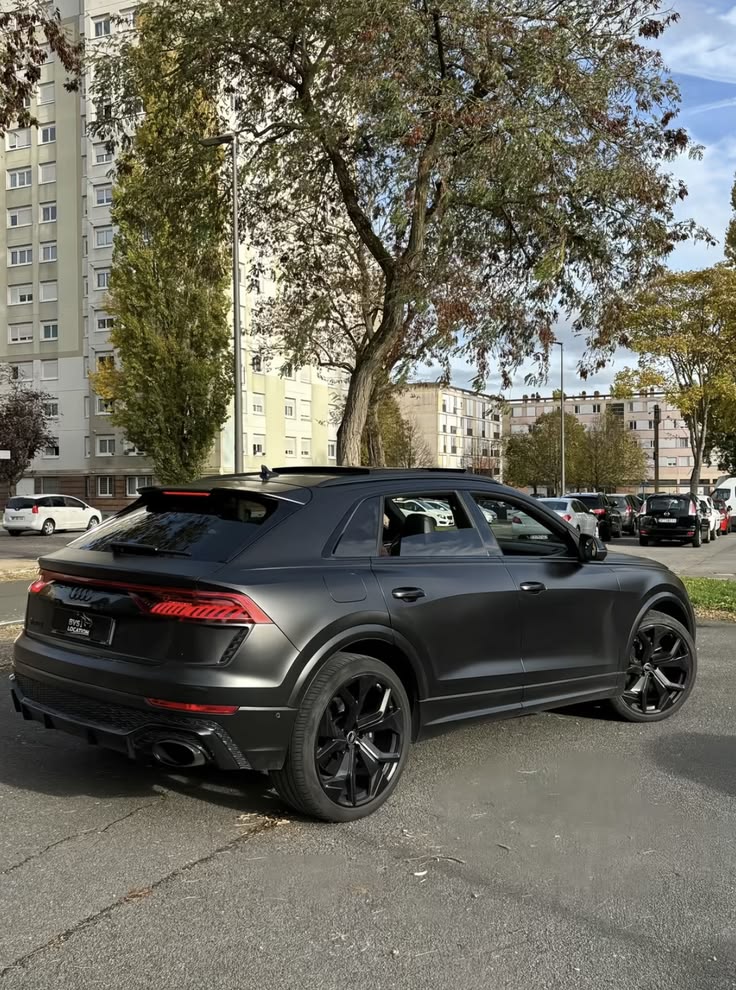
Điều đáng chú ý là trong lúc khoản nợ đã lên tới hàng tỷ đồng, người đàn ông 29 tuổi này vẫn quyết định mua ô tô với giá 47.000 USD (khoảng 1,3 tỷ đồng) bằng hình thức vay. Chính khoản vay mua ô tô này đã khiến Dave Ramsey phải nhăn mặt.
Danh sách các khoản nợ của gia đình này khá dài. Người vợ còn 28.000 USD (khoảng 738 triệu đồng) tiền vay từ thời sinh viên, trong khi đó, dư nợ khoản vay sinh viên của người chồng là 6.000 USD (158 triệu đồng). Hai vợ chồng cũng đang nợ 4.700 USD (124 triệu đồng) tiền thẻ tín dụng, 10.000 USD (264 triệu đồng) tiền mua ô tô của người vợ và 47.000 USD (1,3 tỷ đồng) khoản vay cho chiếc ô tô mà người chồng vừa mua. Ngoài ra, họ còn có khoản vay mua nhà trị giá 33.000 USD (871 triệu đồng).
Ban đầu, câu hỏi mà cặp vợ chồng muốn Dave Ramsey tư vấn khá đơn giản: Họ có nên bán căn nhà đang ở, dùng số tiền đó để trả toàn bộ các khoản nợ hay không? Tuy nhiên, sau khi nghe toàn bộ câu chuyện, Ramsey cho rằng họ không cần bán nhà. Thứ cần bán trước tiên lại chính là chiếc ô tô đang được trả góp.
“Bạn không cần bán nhà. Bạn cần bán chiếc ô tô” - Ramsey nói.
Dave Ramsey
Theo cách nhìn của ông, việc dùng vốn chủ sở hữu căn nhà để xử lý các khoản nợ tiêu dùng có thể khiến rủi ro tài chính trở nên lớn hơn. Khi một khoản nợ vốn không gắn trực tiếp với căn nhà được chuyển sang khoản vay thế chấp bằng chính ngôi nhà, tài sản dùng để bảo đảm cho khoản nợ cuối cùng lại là nơi ở của gia đình. Trong trường hợp thu nhập tiếp tục sụt giảm, căn nhà có thể bị đặt vào tình thế rủi ro.
Gia đình này thực tế đã trải qua tình huống tương tự khi khoản vay thế chấp bằng vốn chủ sở hữu xuất hiện sau tai nạn khiến người chồng mất khả năng làm việc trong nhiều tháng. Vì vậy, theo Ramsey, việc tiếp tục lấy vốn từ căn nhà để xử lý các khoản nợ khác không giải quyết được nguyên nhân khiến gia đình thường xuyên thiếu dòng tiền.
Trong toàn bộ danh sách nợ, khoản vay 47.000 USD (1,3 tỷ đồng) để mua ô tô là khoản nợ lớn nhất và cũng là khoản có thể xử lý tương đối nhanh bằng cách bán tài sản. Thay vì tiếp tục trả góp trong nhiều năm, gia đình có thể bán chiếc ô tô, chuyển sang một phương tiện có giá thấp hơn hoặc mua một chiếc xe cũ đã được thanh toán hoàn toàn. Khi đó, khoản tiền từng dành cho trả góp, bảo hiểm và nhiên liệu có thể được giải phóng để trả nợ.
Rachel Cruze - Người dẫn chương trình, cũng chỉ ra một điểm đáng chú ý trong cách cặp vợ chồng phân chia các khoản nợ. Người vợ có khoản nợ ô tô 10.000 USD (264 triệu đồng), trong khi cả hai lại cùng chịu trách nhiệm cho khoản nợ 47.000 USD (1,3 tỷ đồng) từ chiếc ô tô của người chồng. Điều này cho thấy vấn đề không chỉ nằm ở việc mỗi người đang nợ bao nhiêu, mà còn ở cách các khoản chi lớn của gia đình được đưa ra quyết định.
Ảnh minh họa
Ramsey nhận xét rằng ngoài chiếc ô tô, phần lớn khoản nợ của gia đình này không đến từ một quyết định duy nhất quá lớn mà hình thành từ nhiều khoản chi nhỏ tích tụ theo thời gian. Ông mô tả đây là kiểu “chết bởi hàng nghìn vết cắt”, trong đó chiếc ô tô là khoản chi lớn nhất và rõ ràng nhất.
Quy tắc xử lý nợ
Từ trường hợp của cặp vợ chồng 29 tuổi, Ramsey đưa ra một loạt nguyên tắc xử lý nợ.
Trước tiên, họ cần liệt kê toàn bộ khoản vay và lãi suất để biết khoản nào đang khiến tiền bạc trôi đi nhanh nhất. Tiếp đó, thay vì động đến căn nhà, họ nên cân nhắc bán tài sản mất giá là ô tô để giảm áp lực dòng tiền. Gia đình cũng cần rà soát lại bảng lương để tìm hiểu vì sao mức thu nhập trước thuế 160.000-170.000 USD/năm (4,2-4,5 tỷ đồng) nhưng số tiền thực nhận chỉ còn khoảng 8.000-10.000 USD/tháng (211-264 triệu đồng).
Một ngân sách chi tiết, trong đó mỗi USD đều được phân bổ cho một mục đích trước khi tháng mới bắt đầu, cũng được xem là bước cần thiết. Dữ liệu của Cục Phân tích Kinh tế Mỹ cho thấy tỷ lệ tiết kiệm cá nhân của người dân nước này chỉ ở mức 2,8% trong quý 2 năm 2026. Điều đó cho thấy việc có thu nhập cao không đồng nghĩa với việc một gia đình luôn có lượng tiền dư lớn nếu phần thu nhập còn lại liên tục được dùng cho các khoản chi và trả nợ.
Với cặp vợ chồng 29 tuổi, câu chuyện vì thế không chỉ xoay quanh khoản nợ 135.000 USD (3,5 tỷ đồng), mà còn nằm ở quyết định tiếp tục mua ô tô trị giá 47.000 USD (1,3 tỷ đồng) ngay trong thời điểm đang phải trả hàng loạt khoản vay khác. Sau cùng, thông điệp Ramsey đưa ra khá rõ ràng: Trước khi tiếp tục sở hữu những tài sản mất giá bằng tiền vay, gia đình cần giải quyết dòng tiền và những khoản nợ đang tồn tại.
“Khoản thanh toán nằm trong gara mới là vấn đề” - Ông kết luận.
(Nguồn: 247wallst.com)