 Thêm SOHA trên Google
Khi thu nhập không tăng, phản xạ đầu tiên của nhiều gia đình là cắt những niềm vui nhỏ: cốc cà phê sáng, buổi xem phim cuối tuần, chuyến tụ tập bạn bè. Những khoản này dễ thấy, dễ cắt, và cho cảm giác mình đang tiết kiệm quyết liệt.
Nhưng chính việc này cũng là thứ khiến người ta bỏ cuộc sớm nhất!
Một ngân sách chi tiêu không còn niềm vui nào thì khó mà bền quá vài tháng, và khi bỏ cuộc, người ta thường tiêu nhiều hơn cả lúc chưa cắt.
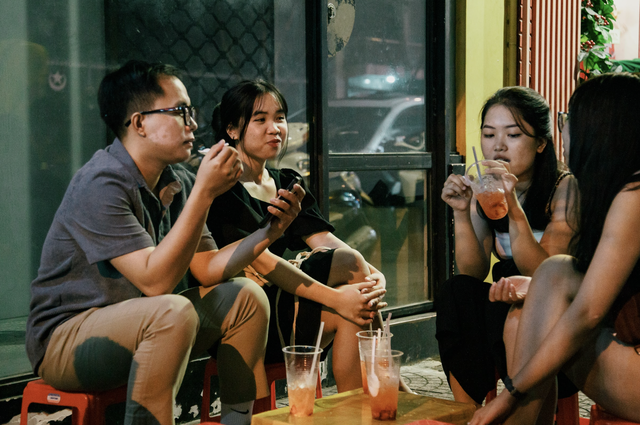
Cà phê, trà chiều là niềm vui nho nhỏ, rất đáng trải nghiệm của mọi người mỗi ngày - miễn là không lạm dụng đồ ngọt nhiều để không gây hại sức khỏe. Ảnh minh họa. Nguồn: CafeF
Rà soát các khoản chi cố định khác trước khi cắt "niềm vui mỗi ngày"
Tiền thuê nhà hoặc tiền trả góp, chi phí xăng xe và bảo dưỡng, bảo hiểm, gói cước điện thoại, internet, truyền hình thường chiếm phần lớn ngân sách gia đình. Những khoản này ít được xem lại vì chúng tự động trừ mỗi tháng, nhìn lâu thành quen.
Nhưng, giảm một bậc gói cước không dùng hết, xem lại hợp đồng bảo hiểm bị trùng lặp, hay đổi cách đi lại cho hợp lý... đều là những việc làm một lần mà hiệu quả kéo dài nhiều tháng.
Số tiền tiết kiệm được từ một khoản cố định có thể bằng hàng chục cốc cà phê hay trà chiều cộng lại.
Cắt niềm vui nhỏ trước khi rà khoản lớn thì hiệu quả thấp, giống như lau nhà trong lúc vòi nước vẫn đang chảy.
"Trả cho mình trước" rồi quên ngay lập tức
Người ta ai cũng biết rõ: tiết kiệm bền nhất khi không phải trông chờ vào ý chí. Ngay khi lương về, trích một tỷ lệ cố định, ví dụ 10% hoặc 20% tùy khả năng, chuyển sang một tài khoản tiết kiệm riêng và coi đó như một khoản chi bắt buộc - bắt buộc như thể bạn phải trả tiền điện, nước, internet, tiền nhà thuê...
Đặt lệnh chuyển khoản tự động ngay sau ngày nhận lương để không phải nhớ, không phải đấu tranh với bản thân mỗi tháng. Khi tiền tiết kiệm nằm riêng một nơi, chi tiêu còn lại tự điều chỉnh theo số dư thực tế trong tài khoản.
Cần để ý số dư để tránh thiếu hụt, và điều chỉnh mức trích khi thu nhập thay đổi.
Người tiết kiệm thành công là người không cần phải dùng "ý chí". Ảnh minh họa. Nguồn ảnh: Afamily.
Giữ lại một, hai niềm vui có chủ đích
Sau khi đã rà khoản lớn và để khoản tiết kiệm tự chạy, phần còn lại mới là chỗ để chọn lọc niềm vui.
Thay vì cắt hết, giữ lại một hoặc hai thứ thật sự đáng giá với mình: buổi cà phê sáng với bạn cũ, hay chuyến đi chơi ngắn ngày cùng con cháu. Đó là khoản chi đã được tính toán từ trước.
Cách này cũng giúp cả nhà thống nhất được với nhau: niềm vui nào giữ, niềm vui nào bỏ, thay vì mỗi người cắt một kiểu rồi sinh ra cãi vã.
Nếu đã rà hết các khoản cố định, đã trích tiết kiệm tự động mà tiền vẫn không đủ cho chi tiêu thiết yếu, thì vấn đề nằm ở cấu trúc thu nhập chứ không còn ở cách tiêu. Lúc này, tự cắt thêm chỉ làm cuộc sống khó khăn hơn mà không giải quyết được gì.
Người rơi vào tình trạng này nên tìm đến người có chuyên môn về tài chính cá nhân để được tư vấn, thay vì tiếp tục tự xoay xở một mình. Và dù trong hoàn cảnh nào, vẫn nên ưu tiên giữ một khoản dự phòng nhỏ cho những việc bất ngờ như ốm đau hay xe hỏng...
Lương có thể đứng yên một thời gian, nhưng thứ tự xử lý thì không nên đứng yên: khoản lớn rà trước, khoản tiết kiệm để máy tự chạy ngay khi lương về, niềm vui nhỏ giữ lại có chọn lọc.
* Tham khảo: CafeF, CFPB, 24hmoney