 Thêm SOHA trên Google
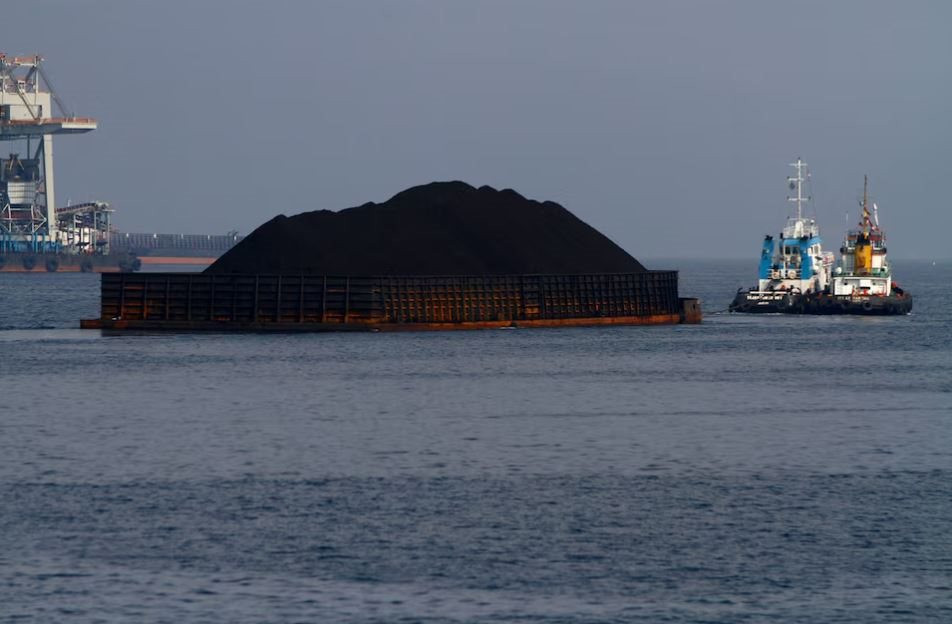
Hai tàu kéo đang kéo một sà lan chở đầy than nhiệt ngoài khơi cảng than Tarahan thuộc tỉnh Lampung, Indonesia
Theo phân tích của Reuters ngày 30/9, châu Á chiếm gần 90% thương mại than nhiệt đường biển toàn cầu. Nhập khẩu than đường biển của khu vực đạt đỉnh 898,2 triệu tấn năm 2024, trước khi giảm xuống 856,3 triệu tấn năm 2025. Xu hướng giảm được dự báo tiếp tục diễn ra trong năm 2026.
Tuy nhiên, tại hội nghị CT Asia ở Bali, nhiều thành viên trong ngành than không nhìn nhận xu hướng này theo hướng quá bi quan. Nguyên nhân là nguồn cung cũng đang thu hẹp, thậm chí có khả năng giảm nhanh hơn nhu cầu.
Indonesia trở thành biến số quan trọng nhất của nguồn cung
Indonesia là tâm điểm của bài toán nguồn cung. Nước này sản xuất khoảng 790 triệu tấn than trong năm 2025, trong đó khoảng 514 triệu tấn được xuất khẩu.
Chính phủ Indonesia đã chủ trương giảm mạnh sản lượng năm 2026. Bộ trưởng Năng lượng và Tài nguyên khoáng sản Bahlil Lahadalia từng cho biết mục tiêu có thể được điều chỉnh xuống khoảng 600 triệu tấn, thấp hơn gần 200 triệu tấn so với năm 2025, nhằm góp phần cân bằng thị trường và hỗ trợ giá than.
Đây là thay đổi đáng chú ý đối với thị trường quốc tế bởi Indonesia là một trong những nhà cung cấp than nhiệt lớn nhất thế giới. Nếu sản lượng bị giới hạn trong khi nhu cầu trong nước tiếp tục tăng, lượng than dành cho xuất khẩu đường biển sẽ bị thu hẹp.
Theo số liệu được Toby Hassall, trưởng nhóm nghiên cứu than của LSEG, trình bày tại CT Asia, doanh số than cho khách hàng trong nước của Indonesia tăng trưởng kép khoảng 11,1% mỗi năm trong giai đoạn 2015-2025 và hiện chiếm khoảng 31% tổng nhu cầu than của nước này.
Đà tăng này gắn với quá trình công nghiệp hóa và đặc biệt là sự phát triển nhanh của các nhà máy luyện kim, trong đó có ngành nickel. Dữ liệu của Cơ quan Thông tin Năng lượng Mỹ (EIA) cũng cho thấy tiêu thụ than Indonesia được thúc đẩy đáng kể bởi phát điện và sự mở rộng của các cơ sở luyện kim, đặc biệt là nickel. Năm 2024, ngành sắt, thép và luyện kim chiếm gần 30% lượng than tiêu thụ nội địa.
Điều này tạo ra một nghịch lý: Indonesia vừa muốn hạn chế sản lượng để hỗ trợ giá than, vừa phải đáp ứng nhu cầu năng lượng ngày càng lớn của nền kinh tế trong nước.
Nguồn cung ngoài Indonesia cũng khó tăng mạnh
Triển vọng nguồn cung từ các nước xuất khẩu khác không đủ mạnh để dễ dàng bù đắp phần thiếu hụt từ Indonesia.
Tại Australia, việc phát triển sản lượng mới gặp trở ngại bởi quy trình cấp phép kéo dài và khả năng huy động vốn hạn chế. Trong khi đó, Nam Phi tiếp tục gặp vấn đề về năng lực vận chuyển đường sắt.
Dù vậy, Australia vẫn giữ vai trò quan trọng trong nguồn cung dài hạn. Bộ Công nghiệp, Khoa học và Tài nguyên Australia dự báo xuất khẩu than nhiệt của nước này sẽ giảm dần từ khoảng 209 triệu tấn năm 2025 xuống 197 triệu tấn vào năm 2031. Cơ quan này cũng dự báo giá than nhiệt thực tế sẽ tương đối ổn định trong dài hạn khi cả cung và cầu cùng giảm.
Một yếu tố khác đang hỗ trợ than trong ngắn hạn là tình trạng gián đoạn nguồn cung LNG từ Trung Đông. Giá LNG tăng mạnh khiến than trở nên cạnh tranh hơn trong sản xuất điện tại một số thị trường châu Á.
Reuters cho biết nhu cầu LNG của châu Á được dự báo giảm năm thứ hai liên tiếp trong năm 2026 do xung đột tại Trung Đông làm gián đoạn nguồn cung và đẩy giá LNG lên cao. Trung Quốc, Nhật Bản và Hàn Quốc đã có thời điểm tăng sử dụng than, năng lượng hạt nhân hoặc khí nội địa để thay thế LNG đắt đỏ.
Trung Quốc: nhu cầu giảm nhưng chính sách có thể tạo những cú đảo chiều
Ở phía cầu, Trung Quốc vẫn là biến số lớn nhất của thị trường than nhiệt châu Á.
Nhập khẩu than nhiệt của Trung Quốc đã có xu hướng giảm khi sản lượng trong nước và năng lượng tái tạo tăng. Reuters cho biết trong 8 tháng đầu năm 2026, nhập khẩu than nhiệt của Trung Quốc giảm khoảng 3% so với cùng kỳ, dù than vẫn cung cấp hơn một nửa lượng điện của nước này.
Tuy nhiên, thị trường Trung Quốc có thể biến động mạnh theo chính sách sản xuất trong nước.
Sau vụ tai nạn mỏ than tại Sơn Tây khiến 82 người thiệt mạng hồi tháng 5, Trung Quốc tiến hành một loạt cuộc kiểm tra an toàn, làm sản lượng than trong nước giảm và góp phần khiến nhập khẩu phục hồi sau giai đoạn suy yếu đầu năm.
Do đó, nhu cầu nhập khẩu của Trung Quốc có thể đảo chiều khá nhanh trước những thay đổi về nguồn cung trong nước. Khi sản lượng nội địa tăng, năng lượng tái tạo mở rộng và các nhà máy điện than giảm hoạt động, nhập khẩu có thể giảm. Ngược lại, bất kỳ sự gián đoạn nào đối với nguồn cung nội địa cũng có thể nhanh chóng kéo người mua Trung Quốc trở lại thị trường quốc tế.
Ấn Độ có thể là điểm sáng ngắn hạn
Ấn Độ lại cho thấy một bức tranh phức tạp hơn.
Trong năm tài chính 2025-2026, lượng than nhập khẩu của các nhà máy nhiệt điện Ấn Độ giảm xuống 45,4 triệu tấn, từ 62,5 triệu tấn một năm trước, tương đương mức giảm khoảng 27,4%, nhờ nguồn cung trong nước tăng.
Tuy nhiên, tình hình đã đảo chiều trong những tháng gần đây. Theo Reuters, nhập khẩu than của các nhà máy điện Ấn Độ trong tháng 8/2026 đạt 5,52 triệu tấn, cao nhất trong 15 tháng và tăng 85,6% so với cùng kỳ năm trước. Nhu cầu điện tăng mạnh trong bối cảnh nắng nóng, trong khi thủy điện suy yếu khiến các nhà máy phải sử dụng nhiều than nhập khẩu hơn. Khoảng 80% lượng than nhập khẩu trong tháng này đến từ Indonesia.
Kpler cũng dự báo Ấn Độ sẽ phải quay lại thị trường than đường biển từ tháng 10 do tồn kho tại các nhà máy giảm, sản lượng trong nước chịu tác động của thời tiết và nhu cầu điện vẫn cao.
Điều này cho thấy Ấn Độ có thể làm chậm quá trình suy giảm nhu cầu than đường biển của châu Á trong ngắn hạn, dù xu hướng dài hạn vẫn chịu sức ép từ việc tăng sản lượng than nội địa và phát triển năng lượng tái tạo.
Nhật Bản, Hàn Quốc và nhóm nhập khẩu nhỏ hơn
Nhật Bản và Hàn Quốc, hai trung tâm nhập khẩu than lớn khác của châu Á, được dự báo tiếp tục giảm dần nhu cầu khi các nhà máy nhiệt điện than cũ được thay thế bằng năng lượng tái tạo, LNG và các nguồn điện khác.
Trong khi đó, Việt Nam, Philippines và Bangladesh có thể tiếp tục tăng nhập khẩu than để đáp ứng nhu cầu điện và công nghiệp. Tuy nhiên, quy mô tăng trưởng của nhóm này được đánh giá khó đủ lớn để bù đắp sự suy giảm tại bốn thị trường nhập khẩu chủ chốt là Trung Quốc, Ấn Độ, Nhật Bản và Hàn Quốc.
Giá than có thể ổn định nhưng vẫn dễ biến động
Điểm đáng chú ý nhất của thị trường hiện nay là sự suy giảm đồng thời của cung và cầu.
Nếu nhu cầu giảm nhanh hơn nguồn cung, giá than sẽ chịu sức ép. Nhưng nếu nguồn cung giảm nhanh hơn, đặc biệt do chính sách hạn chế sản lượng của Indonesia, giá có thể được duy trì ở mức tương đối ổn định hoặc tăng trong những thời điểm thị trường thiếu hàng.
Bức tranh này cũng phù hợp với dự báo dài hạn của Australia: khi cả cung và cầu than nhiệt cùng giảm, giá thực tế có xu hướng ổn định thay vì lao dốc mạnh.
Trong ngắn hạn, thị trường còn có thể xuất hiện những đợt biến động lớn do các yếu tố bất ngờ như kiểm tra an toàn tại các mỏ Trung Quốc, thời tiết cực đoan tại Indonesia và Australia, hoặc gián đoạn nguồn cung LNG từ Trung Đông.
Đặc biệt, cuộc khủng hoảng năng lượng liên quan đến xung đột Trung Đông đang cho thấy quá trình chuyển dịch khỏi than không diễn biến theo xu hướng một chiều. IEA hiện dự báo nhu cầu than toàn cầu năm 2026 thậm chí tăng 1,2%, lên mức kỷ lục 8,94 tỷ tấn, trong đó xung đột tại Trung Đông là một trong những yếu tố thúc đẩy nhu cầu nhiên liệu hóa thạch.
Vì vậy, thị trường than nhiệt đường biển châu Á có thể đang bước vào một giai đoạn "thu hẹp chậm": nhu cầu giảm dần cùng với quá trình chuyển dịch năng lượng, nhưng nguồn cung cũng không còn dễ dàng mở rộng. Trong bối cảnh đó, giá than nhiều khả năng sẽ duy trì tương đối ổn định trong dài hạn, xen kẽ những đợt tăng mạnh khi xuất hiện cú sốc nguồn cung hoặc năng lượng thay thế trở nên quá đắt đỏ.