*Vui lòng nhập đủ thông tin email hoặc số điện thoại
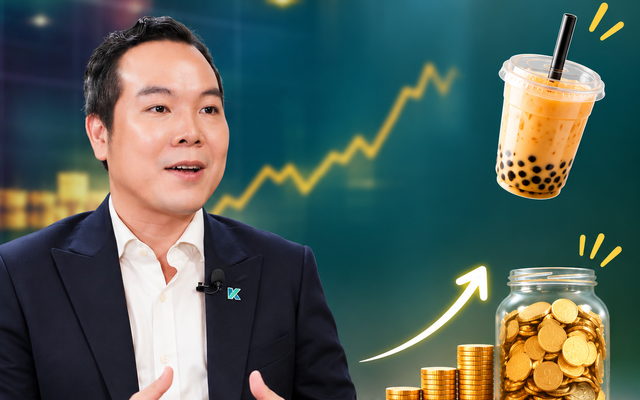
Không cần thu nhập cao hay mỗi tháng dành dụm hàng chục triệu đồng, đôi khi chỉ cần bớt một vài khoản chi vài chục nghìn đồng mỗi ngày, duy trì đều đặn trong nhiều năm, mỗi người đã có thể tạo dựng một khoản tài sản đáng kể.
Bản chất của việc tiết kiệm không nằm ở mức thu nhập cao hay thấp.
Một hình thức du lịch tiết kiệm đang được nhiều người nghỉ hưu Trung Quốc yêu thích: Đổi nhà với người lạ để khám phá những vùng đất mới.
Tuyên bố gây sốc từ một chuyên gia về viễn cảnh diệt vong của nhân loại trong thập kỷ tới đang khiến công chúng xôn xao. Liệu đây có thực sự là mối lo ngại có cơ sở hay chỉ là câu chuyện báo động nhằm tìm kiếm danh tiếng?
Tác giả cuốn “Cha giàu, cha nghèo” nhiều lần gây chú ý khi nói về khoản nợ 1,2 tỷ USD như một phần trong chiến lược xây dựng tài sản.
Không phải ai có thu nhập cao cũng tích lũy được nhiều tiền. Ngược lại, có những người kiếm tiền ở mức bình thường nhưng tài chính ngày càng vững vì họ duy trì được những thói quen nhỏ, đều đặn và đủ lâu.
Có một kiểu mệt mỏi tài chính không xuất phát từ việc kiếm quá ít, mà từ cảm giác không biết tiền của mình đang đi đâu. Lương vừa về tài khoản, tiền điện, tiền ăn, học phí, mua sắm, sửa chữa… lần lượt kéo đến. Đến cuối tháng, nhìn số dư giảm mạnh nhưng lại khó trả lời chính xác mình đã tiêu bao nhiêu cho từng mục đích
Gửi tiết kiệm nhưng chưa đến ngày đáo hạn đã rút vì hết tiền tiêu, phải làm sao?
Muốn tiết kiệm 100 triệu đồng trong một năm, nhiều người lập tức nghĩ đến việc cắt cà phê sáng, hạn chế ăn ngoài, ngừng mua quần áo hoặc tự nhắc mình “tháng này phải tiêu ít lại”. Nhưng nếu chỉ bắt đầu từ những khoản nhỏ, mục tiêu 100 triệu rất dễ biến thành một cuộc sống dè sẻn kéo dài mà số tiền tích lũy vẫn không tăng nhanh như kỳ vọng.
Vấn đề cần quan tâm không chỉ là kỳ hạn nào, lãi suất tương ứng ra sao.
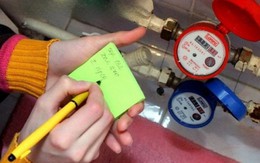
Đã bao giờ bạn khóa hết nước trong nhà nhưng đồng hồ vẫn quay?
Thấy công việc áp lực và bị chủ chỉ trích, người đàn ông Nhật Bản lập tức xin nghỉ việc rồi ở nhà đến tận bây giờ.
Tâm điểm